La Cassazione sottopone alla Corte di giustizia la compatibilità del cram down fiscale con la direttiva (UE) 2019/1023. La rimessione riguarda altresì la possibile qualificazione dell’approvazione forzosa come aiuto di Stato alle imprese in difficoltà, ai sensi dell’art. 107 TFUE.
Cassazione civ., Sez. I, 22 ottobre 2026, n. 27546 (ordinanza interlocutoria)
Il cram down
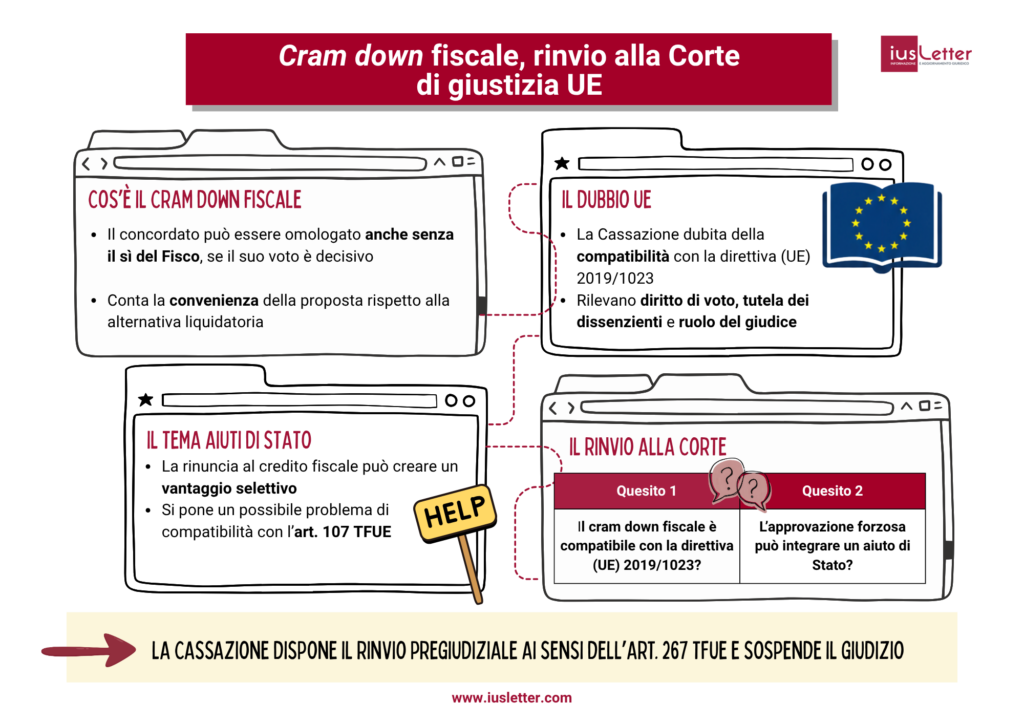
Il meccanismo del c.d. cram down fiscale consente l’omologazione del concordato preventivo (oggi all’art. 88 CCII) anche in presenza di un dissenso espresso del creditore pubblico, purché la sua adesione sia determinante per il raggiungimento delle maggioranze previste per l’approvazione del concordato e la proposta sia conveniente rispetto all’alternativa liquidatoria.
L’attivazione del cram down determina, mediante una fictio iuris, la conversione del voto negativo in voto favorevole. Il Fisco diviene così un «votante eteroqualificato», senza che il giudice possa sindacare le ragioni del dissenso o la deliberata formazione dello stato di insolvenza.
Il dissenso e le garanzie europee
La Corte di Cassazione si è interrogata sulla compatibilità di tale disciplina con la direttiva (UE) 2019/1023. Gli artt. 9 e 10 attribuiscono infatti rilievo al diritto di voto, al suo esame da parte dell’autorità giudiziaria e alla tutela dei creditori dissenzienti. Secondo la Corte di Cassazione non sarebbe del tutto chiaro se tale esame possa ridursi al computo dei voti o debba investire anche la volontà effettivamente manifestata e le ragioni dell’opposizione.
L’interrogativo riguarda inoltre l’ambito soggettivo della ristrutturazione. Richiamando infatti il riferimento agli imprenditori «sani» in difficoltà e, quale elemento interpretativo, l’art. 23 della direttiva in materia di esdebitazione e malafede, la Suprema Corte dubita che l’accesso al concordato possa restare totalmente indifferente a un’insolvenza deliberatamente e preordinatamente determinata.
Il possibile aiuto di Stato
Il secondo quesito investe l’art. 107, paragrafi 1 e 3, lettera c), TFUE, alla luce degli Orientamenti sugli aiuti di Stato per il salvataggio e la ristrutturazione delle imprese in difficoltà. Secondo l’ordinanza, la rinuncia a entrate tributarie derivante dal cram down potrebbe attribuire un vantaggio selettivo e alterare le condizioni della concorrenza. Si chiede pertanto la Cassazione se l’approvazione forzosa, fondata sulla sola convenienza rispetto alla liquidazione, sia compatibile con la disciplina unionale degli aiuti.
Il rinvio alla Corte UE
Ritenendo che il quadro interpretativo non integri né un acte clair né un acte éclairé, la Cassazione ha dunque disposto il rinvio pregiudiziale ai sensi dell’art. 267 TFUE e sospeso il giudizio, formulando i seguenti quesiti:
«se gli artt. 1, 2, 4, 6, 8, 9, 10, 23 della Direttiva (UE) 2019/1023 del Parlamento europeo e del Consiglio del 20 giugno 2019, dove consentono al debitore l’accesso ai quadri di ristrutturazione in caso di insolvenza superabile o regolabile con il piano di ristrutturazione soggetto ad omologa, ostino all’applicazione di una disciplina di diritto interno costituita dagli artt.160, 161, 177 e 180 del regio decreto 16 marzo 1942, n. 267 (legge fallimentare) interpretata nel senso che a) il debitore può anche aver dato causa all’insolvenza deliberatamente e preordinatamente; b) l’omologazione del concordato è obbligatoriamente pronunciata dall’autorità giudiziaria in caso di voto negativo espresso manifestato nel giudizio dal creditore pubblico (Fisco), quando il relativo credito, ammesso al voto, sia determinante per il raggiungimento della maggioranza di approvazione, nonostante il creditore stesso si opponga alla omologazione ed essendo sufficiente per la stessa il superamento del solo giudizio di convenienza rispetto alla liquidazione fallimentare»;
«se la previsione dell’approvazione forzosa della proposta di concordato preventivo, ai sensi dell’art.180 del regio decreto 16 marzo 1942, n. 267 (legge fallimentare), nonostante il voto negativo espresso del creditore pubblico (Fisco) e purché esso sia determinante, restando sufficiente la sola convenienza del trattamento rispetto alla liquidazione fallimentare, sia compatibile con la disciplina degli aiuti di Stato relativi alle “imprese in difficoltà”, per quanto consentito dall’art. 107, comma 1 e comma 3 lett. c) TFUE, come definito dagli OASR (Orientamenti sugli aiuti di Stato per il salvataggio e la ristrutturazione di imprese non finanziarie in difficoltà – Comunicazione della Commissione – 2014/C 249/01).
 30.09.2026