


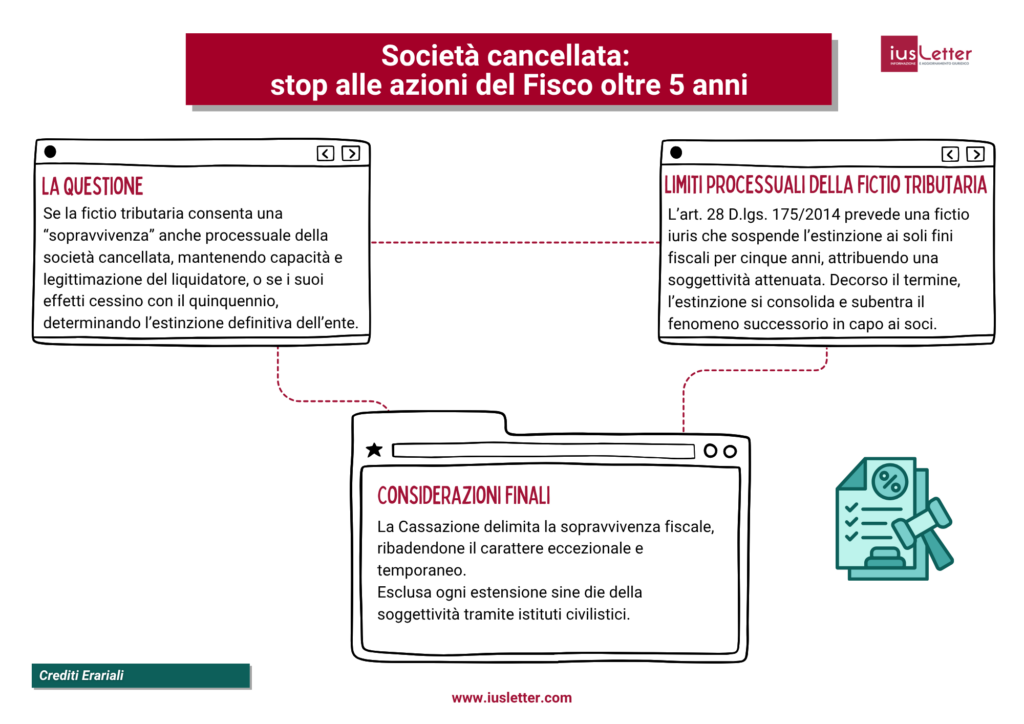
Fictio tributaria senza effetti sulla legittimazione processuale
La pronuncia della Suprema Corte si colloca in un ambito interpretativo ancora ad oggi caratterizzato da incertezza applicativa, ovvero quello degli effetti della cancellazione della società dal Registro delle Imprese. In questo quadro, la decisione riporta al centro del dibattito il perimetro operativo dell’art. 28, comma 4, del D. Lgs. n. 175/2014, concentrandosi in particolare sulla effettiva tenuta della fictio iuris tributaria sul piano processuale.
Ed è proprio su questo terreno che emerge la questione decisiva: se tale finzione normativa sia idonea a incidere anche sulle regole della capacità e della legittimazione processuale, ovvero se i suoi effetti debbano arrestarsi dinanzi ai principi generali del processo.
Corte di Cassazione, Sez. Tributaria, Ordinanza del 20 aprile 2026, n. 10381
Il caso concreto
La vicenda prende le mosse dall’impugnazione di una cartella IVA proposta dall’ex liquidatore di una società già estinta, alla quale l’atto impositivo era stato allo stesso notificato entro il quinquennio dalla cancellazione, secondo quanto previsto dalla disciplina speciale.
I giudici di merito avevano ritenuto fondato il ricorso, attribuendo rilievo decisivo anche all’ambiguità intrinseca della cartella — che individuava contestualmente sia l’ente ormai cancellato e sia il suo rappresentante — ma l’Agenzia delle Entrate ha censurato tale impostazione dinanzi alla Corte di Cassazione, denunciando un’erronea applicazione delle regole speciali in tema di legittimazione processuale e sollecitando una più rigorosa delimitazione degli effetti della fictio normativa.
Il nodo interpretativo: la capacità processuale dopo il quinquennio
Il tema centrale della controversia investe gli effetti del decorso del termine quinquennale previsto dall’art. 28 succitato, con specifico riguardo alla capacità processuale della società cancellata e alla conseguente legittimazione del liquidatore.
La disposizione introduce una deroga significativa al regime ordinario di cui all’art. 2495 c.c., stabilendo che, ai soli fini fiscali, l’estinzione della società non si produca immediatamente, ma resti sospesa per un quinquennio dalla richiesta di cancellazione.
Ne deriva una vera e propria fictio iuris: la società, pur formalmente estinta, continua a “sopravvivere” quale soggetto passivo limitatamente ai rapporti tributari — dall’accertamento alla riscossione, fino al contenzioso.
In tale arco temporale, la giurisprudenza riconosce una soggettività attenuata, strettamente funzionale alle esigenze dell’ordinamento fiscale; una sopravvivenza, tuttavia, ontologicamente precaria, destinata a dissolversi automaticamente e senza possibilità di proroga allo spirare del termine quinquennale.
Funzione e limiti della sopravvivenza fiscale
La Cassazione ribadisce la natura sostanziale e non retroattiva della norma: il differimento opera solo per le cancellazioni successive all’entrata in vigore del decreto.
L’aspetto cruciale sottolineato dagli Ermellini è la strumentalità di tale finzione legale.
Essa non garantisce una reale esistenza dell’ente, ma una “permanenza tecnica” volta a tutelare le pretese erariali. Ne consegue che, spirato il quinquennio, la fictio cessa automaticamente. In quel momento, l’effetto estintivo si cristallizza e si attiva il fenomeno successorio ordinario: le obbligazioni residue si trasferiscono ai soci, nei limiti di quanto riscosso in sede di liquidazione.
Il superamento dell’ultrattività del mandato e decisione della Corte
Il passaggio di maggiore interesse della pronuncia si coglie nella netta esclusione dell’operatività del principio di ultrattività del mandato difensivo nell’ambito applicativo dell’art. 28.
Se, infatti, nel diritto civile è pacifico che il difensore possa continuare a rappresentare la parte anche dopo la sua estinzione, ove l’evento interruttivo non sia stato dichiarato o notificato, la Corte di Cassazione prende posizione in senso opposto nel peculiare contesto tributario. In particolare, viene chiarito che tale meccanismo non può trovare ingresso laddove il quinquennio di “resurrezione fiscale” venga a scadere prima della proposizione o della notifica dell’impugnazione.
La ragione di tale approdo risiede nella diversa natura della disciplina dettata dall’art. 28: essa non introduce un evento interruttivo in senso tecnico, caratterizzato da imprevedibilità e rilevanza processuale, bensì prevede una sospensione temporanea, circoscritta e predeterminata degli effetti estintivi già verificatisi. Proprio questa sua natura impedisce di estendere analogicamente le regole civilistiche.
Ne consegue che, trattandosi di un termine certo, oggettivo e conoscibile ex ante, allo spirare del quinquennio viene meno in modo automatico ogni residua capacità processuale della società. In tale momento, anche il potere rappresentativo del difensore si esaurisce, con la conseguenza che gli atti eventualmente posti in essere risultano radicalmente privi di effetti. Nel caso analizzato, il termine quinquennale era già decorso al momento della notifica del ricorso per Cassazione. Di conseguenza, la società doveva considerarsi definitivamente estinta e incapace di stare in giudizio.
La Corte ha dunque dichiarato inammissibile il ricorso poiché notificato al difensore costituito nei gradi precedenti anziché ai soci, unici legittimati quali successori.
 02.09.2026


