


La Corte di Giustizia UE chiarisce che la negligenza grave del cliente non esonera la banca dall’obbligo di rimborso immediato delle operazioni di pagamento non autorizzate. Resta salva la possibilità per l’intermediario di recuperare successivamente le somme, dimostrando la responsabilità dell’utilizzatore.
Corte di Giustizia UE, Sez. I, 15 ottobre 2026, causa C-70/25
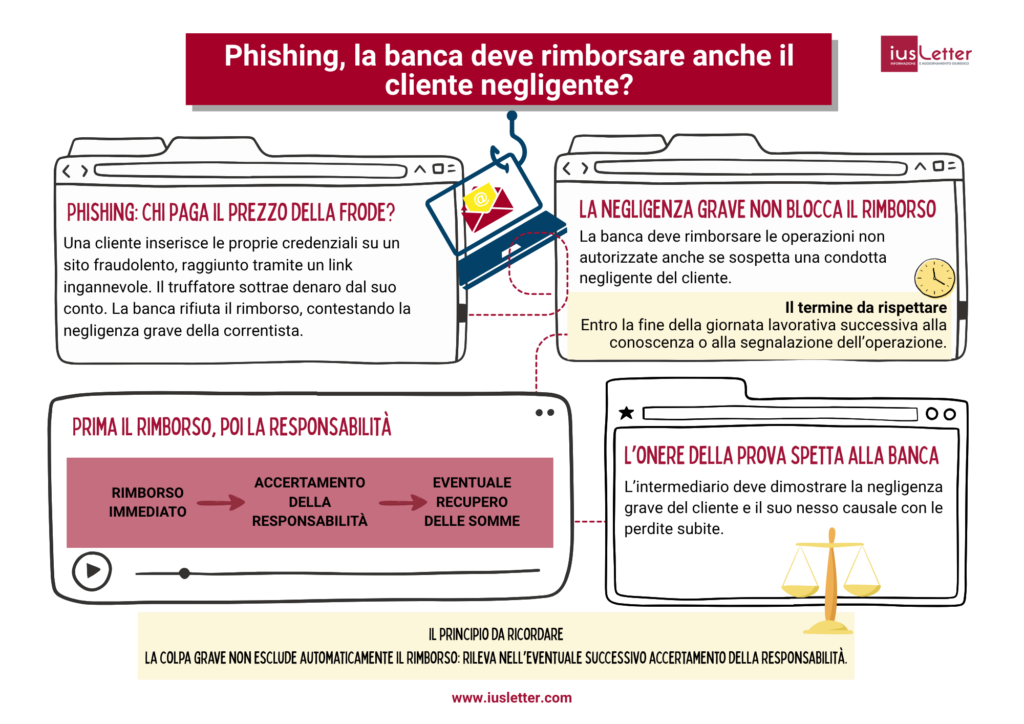
1. Il caso: una frode tramite phishing e il rifiuto della banca
La Corte di Giustizia dell’Unione Europea interviene sul tema della ripartizione delle responsabilità tra banca e cliente in caso di operazioni di pagamento non autorizzate, chiarendo che l’eventuale negligenza grave dell’utilizzatore non giustifica il rifiuto dell’intermediario di procedere al rimborso immediato delle somme.
La vicenda trae origine da una frode informatica subita da una cliente di un istituto bancario polacco, vittima di un episodio di phishing nell’ambito di una compravendita online. Un soggetto, fingendosi interessato all’acquisto di un bene posto in vendita dalla donna, le aveva inviato un link apparentemente riconducibile alla piattaforma utilizzata per la transazione, invitandola a confermare la vendita.
Il collegamento conduceva, tuttavia, a un sito fraudolento che riproduceva l’interfaccia del portale di home banking della cliente, inducendola a inserire le proprie credenziali di accesso. Attraverso i dati così acquisiti, il truffatore era riuscito a trasferire delle somme dal conto corrente della vittima a un conto a lui intestato.
La cliente aveva segnalato l’operazione fraudolenta alla banca il giorno successivo, chiedendo la restituzione dell’importo sottratto. L’istituto di credito aveva tuttavia respinto la richiesta, sostenendo che la condotta della correntista integrasse un’ipotesi di negligenza grave, per non aver adottato le necessarie cautele nella protezione delle proprie credenziali di sicurezza.
2. La questione giuridica: la colpa grave esclude il rimborso?
Investito della controversia, il giudice polacco aveva chiesto alla Corte di Giustizia se il prestatore di servizi di pagamento fosse tenuto a rimborsare immediatamente un’operazione non autorizzata anche qualora ritenesse che il cliente, con la propria condotta gravemente negligente, ne avesse consentito l’esecuzione.
La Corte ha risposto affermativamente, chiarendo che la negligenza grave dell’utilizzatore non costituisce un motivo legittimo per negare il rimborso immediato.
3. La decisione: rimborso immediato e successivo accertamento della responsabilità
Secondo i giudici europei, il prestatore di servizi di pagamento è tenuto, in linea di principio, a rimborsare l’operazione non autorizzata immediatamente e, comunque, entro la fine della giornata lavorativa successiva a quella in cui ne abbia avuto conoscenza o ricevuto comunicazione.
L’obbligo di rimborso immediato viene meno soltanto qualora l’intermediario nutra fondati sospetti circa una condotta fraudolenta del cliente e ne dia comunicazione scritta all’autorità nazionale competente.
La disciplina europea impone, dunque, di distinguere due momenti: quello del rimborso dell’operazione non autorizzata e quello del successivo accertamento della responsabilità per le perdite subite.
In un primo momento, la banca è tenuta a restituire le somme al cliente. Successivamente, potrà richiederne il recupero qualora dimostri che le perdite siano riconducibili a una violazione dolosa o gravemente negligente degli obblighi gravanti sull’utilizzatore, tra cui quello di proteggere le proprie credenziali di sicurezza personalizzate.
L’onere della prova grava sull’intermediario, al quale spetta dimostrare la sussistenza della negligenza grave del cliente e la sua incidenza causale rispetto alle perdite derivanti dall’operazione non autorizzata.
4. Le conclusioni: prevale la tutela del cliente
La pronuncia afferma, dunque, un principio di particolare rilievo per il contenzioso bancario in materia di phishing: la negligenza grave del cliente non costituisce una causa di esonero preventivo dall’obbligo di rimborso, ma può assumere rilevanza soltanto nella successiva fase di accertamento della responsabilità.
 06.03.2026


