


Con la recente sent. 28 novembre 2025, n. 31.164, la Corte di Cassazione è tornata sul tema della prova liberatoria che il custode è chiamato a fornire ai sensi dell’art. 2051 c.c. per andare esente da responsabilità. Nel caso di specie, la Corte si è soffermata sulle caratteristiche che deve assumere la dimostrazione del “caso fortuito” in presenza di un incendio avente natura dolosa.
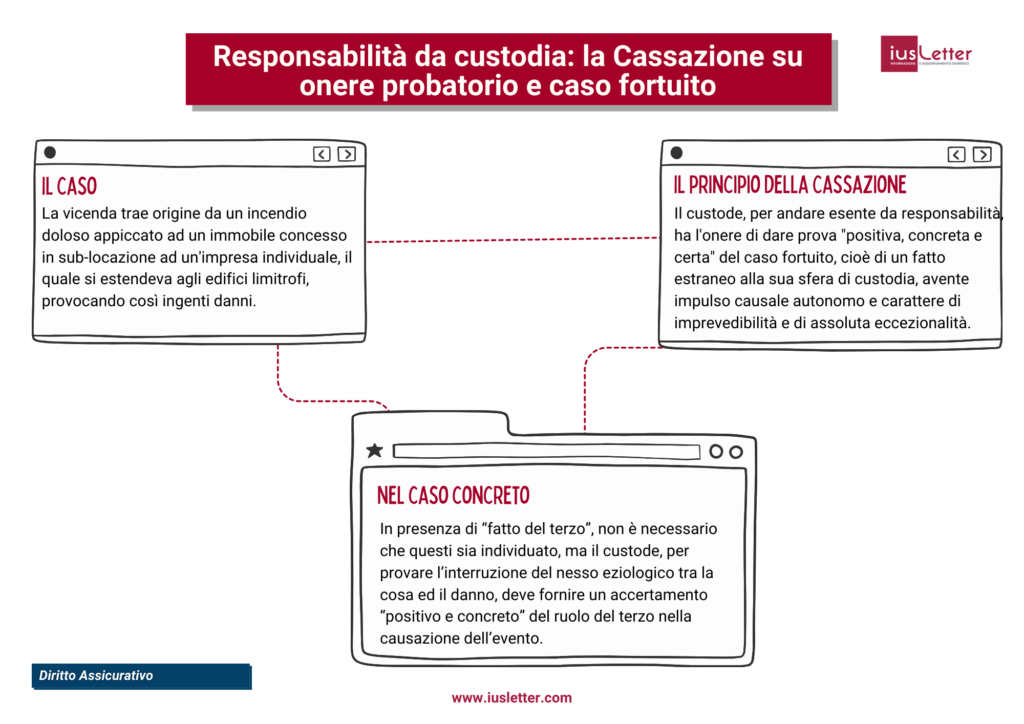
La vicenda alla base della pronuncia trae origine da un incendio che interessava un immobile concesso in sub-locazione ad un’impresa individuale prossima all’avvio di un’attività commerciale, estendendosi anche agli edifici limitrofi e provocando così ingenti danni.
La compagnia assicuratrice di tali immobili, una volta corrisposti i dovuti indennizzi ai soggetti assicurati, agiva in giudizio ex art. 1916 c.c. nei confronti della ditta sub-conduttrice al fine di sentirla condannare al risarcimento del danno. La convenuta chiamava dunque in manleva la propria compagnia assicuratrice, la quale, tuttavia, eccepiva l’inoperatività della copertura ai sensi dell’art. 1892 c.c. sostenendo che il presunto assicurato, in sede di stipulazione del contratto, aveva rilasciato dichiarazioni inesatte e non veritiere.
Il Tribunale di Monza, adito in primo grado, rigettava l’eccezione di inefficacia della polizza e accoglieva la domanda di manleva proposta dalla sub-conduttrice nei confronti del proprio assicuratore. A seguito di CTU, il giudice accertava la natura dolosa dell’incendio e, conseguentemente, escludeva la configurabilità di una responsabilità da custodia in capo alla sub-conduttrice ai sensi dell’art. 2051 c.c..
La decisione veniva impugnata sia dall’assicurazione della sub-conduttrice e sia da quella degli immobili danneggiati. La Corte d’Appello di Milano accoglieva l’appello principale presentato dell’assicuratore della sub-conduttrice, dichiarando l’inoperatività della polizza ex art. 1892 c.c., ma confermava l’esclusione della responsabilità da custodia, ribadendo che, in presenza di incendio doloso appiccato da un terzo, ricorra il c.d. “caso fortuito” idoneo a liberare il custode.
Avverso la sentenza di secondo grado venivano quindi proposti tre distinti ricorsi per cassazione. In particolare, la compagnia assicuratrice degli immobili danneggiati insisteva nel sostenere la responsabilità della sub-conduttrice ai sensi dell’art. 2051 c.c..
Nell’accogliere tale motivo di ricorso, la Corte di cassazione si è soffermata sul tema della prova del caso fortuito, affermando come il custode, per andare esente da responsabilità, abbia l’onere di dare prova “positiva, concreta e certa” del caso fortuito, cioè di un fatto estraneo alla sua sfera di custodia, avente impulso causale autonomo e carattere di imprevedibilità e di assoluta eccezionalità.
Più in particolare, in presenza di “fatto del terzo”, non è necessario che il terzo responsabile sia individuato (non potendosi di certo addebitare al custode l’infruttuoso esito dell’attività investigativa degli organi deputati alle indagini), ma il custode, per provare l’interruzione del nesso eziologico tra la cosa ed il danno, non deve fornire un accertamento “per esclusione e in astratto” come quello posto alla base della sentenza di merito, bensì un accertamento “positivo e concreto” del fatto del terzo, per di più con specifico riferimento alle condizioni della cosa custodita.
In altre parole, dunque, il custode è esonerato solo se viene accertato positivamente che il danno è stato causato dal fatto del terzo e sempre che tale fatto abbia avuto efficacia causale esclusiva nella produzione dell’evento in relazione alle condizioni della cosa custodita: se invece, pur essendo certo il fatto del terzo, non risulta provato il ruolo effettivo ed esclusivo del terzo come fattore interruttivo, la prova liberatoria non può dirsi raggiunta ed il custode rimane obbligato.
 22.10.2026


